

房子收到Offer,双方签完合同,许多屋主第一反应是:终于卖掉了。其实从acceptance到recording,中间还有一段最容易被低估的路。买家的deposit是否按时进入escrow、贷款能否顺利underwriting、appraisal是否支持成交价、检查后是否出现新的争议,都会影响交易能不能真正close。
Offer accepted代表合同已经成立,不代表房款已经到账、产权已经转移。 对卖家来说,进入escrow后的重点不是每天追问“还顺利吗”,而是盯住几个能够提前暴露风险的信号,并按合同的时间点处理。
Redfin在2026年7月发布的全国资料显示,约13.6%的pending销售在close之前取消,接近七笔中一笔。这个比例不是湾区本地数据,也不能说明每一笔contingent offer的风险;它只提醒屋主,acceptance和closing之间确实存在一段需要管理的过程。
第一件事:看买家有没有按合同开始履约
Offer刚被接受时,最先观察的不是买家说得多积极,而是该交的材料和资金有没有按时到位。Deposit是否进入escrow,贷款方是否已经收到完整申请和资产资料,买家是否及时安排合同允许的检查,这些动作比口头保证更有意义。
卖家不必自己追着每一个人问。更有效的做法,是让经纪人在关键时间点核对escrow、买方经纪和贷款方的进度:deposit是否收到,appraisal是否已下单,贷款材料是否齐全,有没有新的condition需要买家补交。
不要把“买家有pre-approval”理解成贷款已经批准。 Pre-approval通常建立在初步资料上。进入合同后,lender仍要核实收入、资产、债务、房屋价值、产权和保险等条件。买家换工作、新增债务,或资金来源解释不清,都可能让原本看起来稳的贷款变慢。
如果某个期限到了却没有动作,也不等于卖家可以自动取消合同或直接取得deposit。该怎么催告、是否需要Notice to Perform、能否取消以及deposit如何处理,都取决于签署的合同和当时事实,应由交易经纪、broker或律师按具体文件判断。
卖方检查做过了,为什么买家还会再提问题
湾区常见做法是卖家上市前完成房屋、白蚁或其他检查,并把报告放进disclosure package。这样做的价值,是让买家在写Offer前就看到主要房况,减少进入合同后才第一次发现问题的情况。
但卖方检查不是房屋保修,也不会自动取消买家在合同中保留的investigation contingency。买家可能请自己的inspector,也可能针对屋顶、地基、排水或电气做进一步检查。真正需要判断的是:买家提出的内容是报告里已经清楚说明的旧问题,还是新发现、范围扩大,或维修成本明显高于原先理解的问题。
检查后的谈判,不是看到repair request就马上答应,也不是一概拒绝。 卖家要比较三件事:问题是否影响安全或可融资性;给credit和自己找人维修,哪一种更可控;如果拒绝导致交易取消,重新上市会付出多少时间和市场曝光成本。
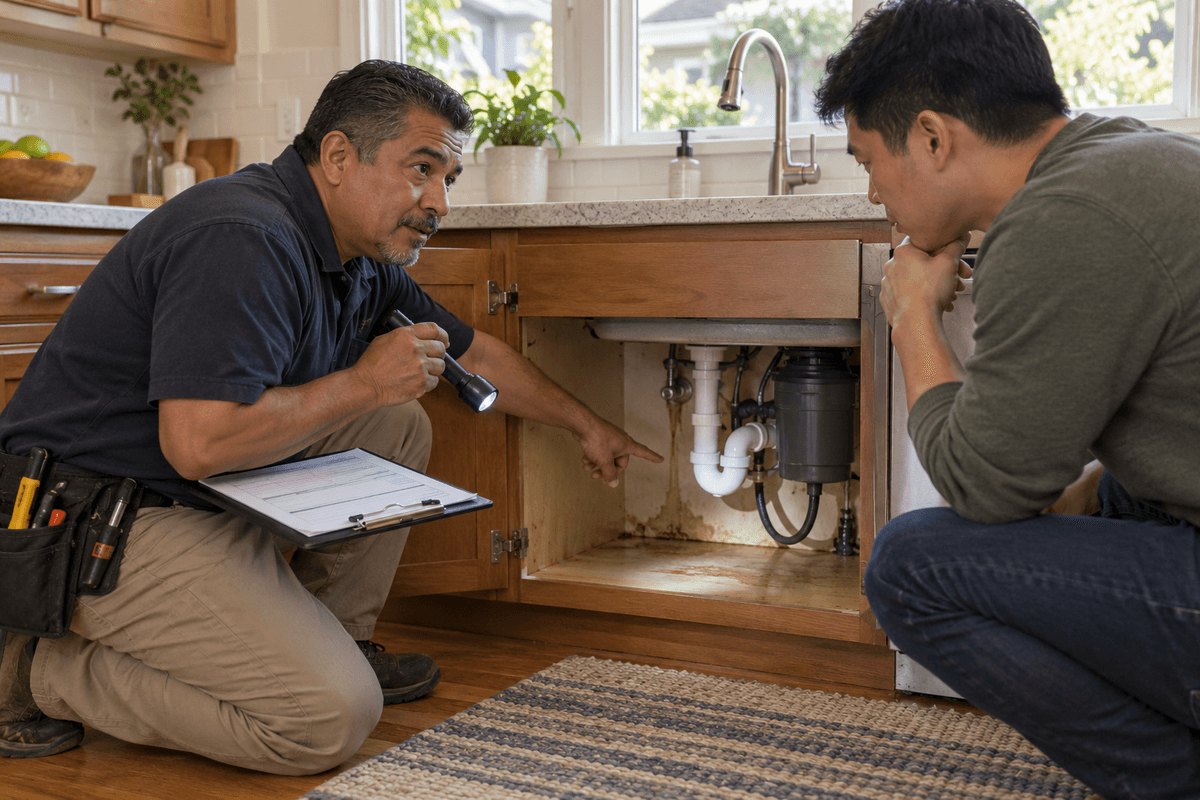
例如,同样是水渍,已经停止的旧漏水和仍在持续的管道渗漏,买家判断会完全不同。前者可能只需要资料说明和局部修复,后者可能牵涉霉菌、柜体和墙体范围。把问题具体化,比围绕“房子是as-is”争论更容易作出决定。
价格最高的Offer,也可能卡在appraisal和贷款
湾区卖房时,多几个Offer把价格推高并不少见,但合同价格越高,越需要看买家如何承担appraisal不足的风险。如果appraisal低于成交价,结果并不会自动只有一种:买家可能补足差额、重新谈价、挑战appraisal,或依据合同中的contingency采取行动。
卖家在接受Offer以前,就应读清appraisal和loan contingency是否存在、期限多长,以及买家的首付款和可验证资金能不能覆盖可能的差额。进入escrow后,则要确认appraisal何时完成、贷款方有没有提出新条件,而不是等到预计closing前几天才知道有缺口。
成交价写得高,不等于买家有能力把这个价格完成。 一份价格略低、资金清楚、贷款沟通顺畅的Offer,有时比名义价格更高但依赖复杂融资的Offer更有确定性。这个判断应在acceptance前完成;acceptance后,卖家能做的是尽早识别偏差并保留处理时间。
保险、title和HOA文件,也会影响closing
有些交易不是卡在买家收入,而是房屋本身的保险或文件。保险公司可能需要进一步检查屋顶、电气、树木或过往理赔;title report可能出现旧贷款、lien、姓名或vesting需要处理;Condo和Townhome还可能涉及HOA文件、保险、储备金和特殊评估。
这些问题不一定会让交易取消,但越晚出现,越容易挤压贷款和closing安排。卖家可以提前把现有贷款资料、太阳能或租赁设备文件、permit记录、HOA联系信息和已知title问题准备好。资料完整的意义不是“保证成交”,而是让需要解决的问题更早进入处理队列。
Escrow最怕的不是出现问题,而是问题直到最后几天才被看见。
Contingency removal不是只看日历打勾
不少屋主会把contingency期限理解成“日期一到,买家的保护自动消失”。在加州交易里,具体权利取决于合同文字和双方后续书面文件,不能只凭日历猜测。California DRE的资料也提醒,contingencies和特殊条件应写入合同,escrow会根据双方指示和合同条件处理资金与文件。
卖家真正需要的是一张与自己这份合同一致的时间表:deposit、disclosures、investigation、appraisal、loan、HOA review以及预计closing各在什么时候;哪些已经完成,哪些仍然开放;一旦延误,要由谁在什么时间采取书面行动。
如果买家提出延长contingency,不要只问“多给几天行不行”。应先问延长的具体原因、已经完成到哪一步、还缺什么、预计何时解决,以及卖家因此承担什么成本。理由明确、进度可验证的短期延长,和没有文件支持的一再拖延,风险并不相同。
接近closing,卖家仍有几件事不能松
到了最后阶段,卖家通常还要完成约定的维修或credit,保持房屋与合同约定的交付状态,配合final walkthrough,并向escrow提供贷款payoff等资料。若合同没有另行约定,卖家也不应因为“反正快close了”就提前拆走包含在交易中的物品或关闭必要utilities。
Final walkthrough通常不是重新谈一次房价,而是确认房屋状况与双方约定是否一致,包括维修是否完成、物品是否按合同保留、搬家是否造成新损坏。维修发票、照片、permit或专业报告应及时留存,避免最后只剩口头解释。
签完文件不一定等于交易已经close。 对卖家来说,最稳妥的完成点是escrow确认资金条件满足、deed已经recording,并按照指示可以交付钥匙和possession。具体时间以escrow和合同为准。
卖家怎么判断一笔交易是否正在变危险
风险通常不是突然从零变成一百,而是先出现几个小信号:deposit延迟、贷款方反复要资料、appraisal迟迟没有下单、检查做完后买家很久不回应、延长期限却不给具体原因,或buyer’s home sale本身没有进展。
单个延误不一定代表交易会取消。真正需要提高警觉的是,多个关键动作同时缺乏进度,而且对方无法给出可验证的解决路径。此时卖家要做的不是情绪化地威胁取消,而是把事实、合同期限和可选方案摆清楚,并评估backup interest或重新上市的实际成本。
一笔稳的交易,不是从来没有问题,而是问题出现得早、责任明确、解决进度看得见。 卖家如果只盯最后的closing date,就会错过前面最有价值的预警时间。
如果您计划在湾区出售房产,欢迎联系我们。从卖前准备、上市推广到Offer谈判与closing,我们为您的房屋出售提供专业服务,降低交易中途出现意外的风险。